Carte Réalys de La Banque Postale : usages et frais

La carte Réalys de La Banque Postale représente une carte bancaire pensée pour ceux qui veulent repérer rapidement une offre simple, lisible et adaptée au quotidien. Elle constitue un produit de l’univers bancaire de La Banque Postale, avec un rôle clair dans la gestion des paiements et des retraits. Cette page vous aide à retrouver l’information officielle, à comprendre son fonctionnement et à situer la carte Réalys de La Banque Postale dans la gamme, afin de mieux évaluer le budget, la sécurité et les services pratiques recherchés.
Carte Réalys et frais essentiels
La carte Réalys de La Banque Postale est une carte bancaire de paiement du quotidien, pensée pour gérer les paiements et les retraits avec une information officielle simple, lisible et centrée sur le budget. Elle fonctionne par autorisation systématique, avec vérification du compte avant chaque transaction ; si le solde est insuffisant, le paiement ou le retrait peut être refusé, ce qui limite le découvert. Les coûts à vérifier comprennent le tarif annuel, les frais de retrait, les commissions sur certaines opérations, les frais de tenue de compte et, selon le contrat, des assurances, une assistance ou des garanties associées.
Pour vous orienter sans perdre de temps, la carte Réalys de La Banque Postale mérite d’être identifiée dans ses repères institutionnels, puis lue à travers ses usages, ses limites et ses tarifs. Si vous cherchez une banque, une carte et des informations fiables au même endroit, vous êtes au bon niveau de lecture.
Identifier la carte Réalys dans l’offre de La Banque Postale
La carte Réalys de La Banque Postale se reconnaît d’abord à son positionnement dans la gamme bancaire et à sa logique de carte de paiement du quotidien. Pour un client, l’enjeu est simple : vérifier qu’il s’agit bien de la carte attendue, et non d’une autre carte plus classique. Dans la banque, la bonne information se trouve généralement dans la page produit, la documentation tarifaire et les mentions de service associées. Vous pouvez ainsi choisir plus vite et éviter une confusion entre plusieurs offres.
La carte Réalys de La Banque Postale est aussi repérable par ses formules institutionnelles, souvent centrées sur la gestion du budget et la maîtrise des opérations. Une carte bancaire de ce type s’adresse à un client qui cherche une information claire, un service simple et une lecture rapide de la page officielle. Sur la ligne éditoriale de la banque, le vocabulaire reste sobre, factuel et orienté usage.
Le bon repère dans la gamme bancaire
La carte Réalys de La Banque Postale doit être lue comme une carte de la gamme courante, avec une place spécifique dans l’offre bancaire. Pour la reconnaître, observez le nom exact de la carte, la catégorie affichée et les indications de service. Une carte mal identifiée peut prêter à confusion, surtout si vous comparez plusieurs produits. Le client gagne alors du temps en se concentrant sur la bonne information.
- Vérifier le nom complet de la carte.
- Lire la catégorie bancaire indiquée sur la page.
- Contrôler le service associé à la carte.
- Comparer la carte avec les autres références de la banque.
Ce qu’il faut lire sur la page officielle
Sur la page officielle, la carte Réalys de La Banque Postale doit être présentée avec une information stable, une description de service et des repères de consultation en ligne. Le client doit y trouver les éléments utiles pour comprendre l’usage bancaire, la place de la carte et les documents associés. Une formulation institutionnelle claire ressemble souvent à une phrase simple, du type : « Cette carte bancaire propose un service adapté à la gestion du budget et aux opérations courantes. »
- Le nom exact de la carte.
- La nature du service bancaire.
- Les documents utiles à consulter en ligne.
Comprendre le fonctionnement à autorisation systématique
La carte Réalys de La Banque Postale fonctionne selon une autorisation systématique qui vérifie le compte avant chaque transaction. Ce mécanisme change la manière d’utiliser la carte, car chaque paiement ou retrait dépend du solde disponible. Pour la sécurité, cette logique limite les écarts de budget et aide à éviter le découvert. En pratique, la carte interroge le compte, puis valide ou refuse la transaction selon la situation du moment.
La carte Réalys de La Banque Postale est donc une carte de contrôle plus qu’une carte de souplesse. L’autorisation systématique s’applique à la transaction, au retrait et à l’utilisation quotidienne, ce qui rassure certains clients. Pour la gestion, cela donne un cadre plus strict, utile si vous voulez éviter les dépenses imprévues. Le budget reste visible, et la sécurité de fonctionnement devient un repère central.
Vérification du solde avant chaque opération
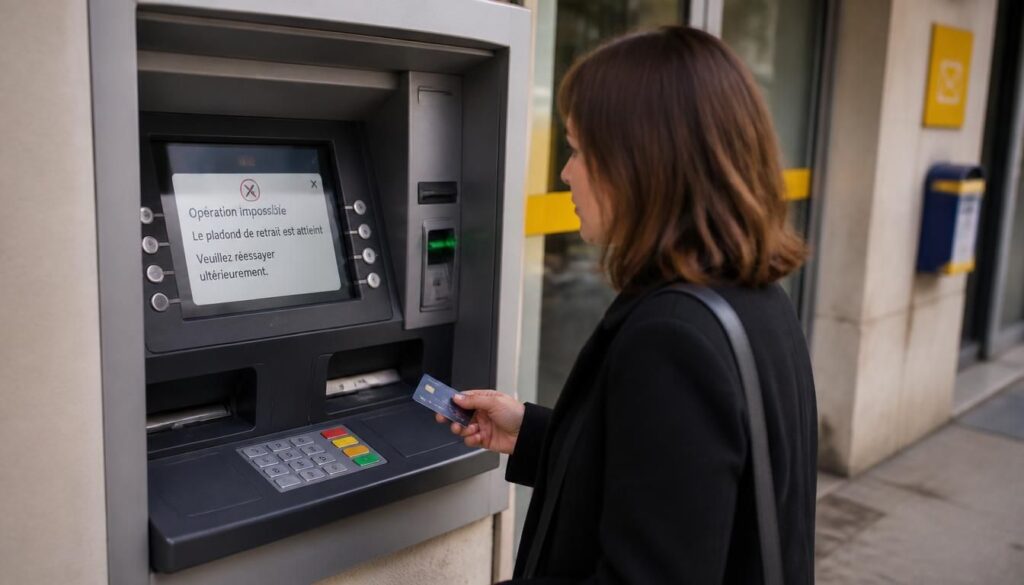
La carte Réalys de La Banque Postale déclenche une autorisation systématique avant chaque transaction, ce qui permet de vérifier le solde disponible. Si le compte ne couvre pas l’opération, la carte peut refuser le paiement ou le retrait. Cette logique protège contre le découvert et simplifie la gestion au quotidien. Pour beaucoup d’utilisateurs, la sécurité vient justement de cette règle.
- Le terminal demande une autorisation avant la transaction.
- Le solde est contrôlé en temps réel.
- Le retrait dépend du montant disponible.
- Le paiement peut être refusé si le compte est insuffisant.
- La carte aide à éviter un découvert non souhaité.
| Carte classique | Carte à autorisation systématique |
|---|---|
| Débit possible selon le contrat | Contrôle avant chaque transaction |
| Plus de souplesse | Budget mieux cadré |
| Risque de découvert plus élevé | Découvert mieux évité |
Ce que cela change au quotidien
Avec la carte Réalys de La Banque Postale, l’utilisation quotidienne devient plus encadrée, car chaque transaction suit une autorisation systématique. Cela peut éviter un achat trop rapide, mais aussi bloquer un retrait si le compte est trop bas. Pour la gestion du budget, c’est souvent un avantage. En revanche, la carte demande d’anticiper davantage les dépenses et de surveiller le solde avant d’utiliser la carte.
Imaginez un achat de 42 euros en magasin : si votre compte affiche 38 euros, la transaction peut être refusée. Si le solde est suffisant, le paiement passe. Cette logique simple aide à comprendre pourquoi la carte est choisie par des utilisateurs qui veulent éviter le découvert et garder une sécurité de fonctionnement.
Les usages courants et les limites à connaître
La carte Réalys de La Banque Postale sert aux usages essentiels du quotidien, avec une utilisation centrée sur les paiements et les retraits. Vous pouvez l’employer pour régler des achats en magasin, retirer de l’argent, payer certains services en ligne et gérer vos dépenses courantes. Pour un client, l’intérêt est de disposer d’une carte claire, sans complexité inutile, avec un service bancaire facile à lire. En complément, découvrez la banque postale carte visa classic.
La carte Réalys de La Banque Postale a aussi des limites pratiques à anticiper, surtout à l’étranger. Selon les terminaux, la transaction peut être plus restrictive, et certains frais peuvent s’ajouter hors de France. L’usage international dépend alors de la zone, du réseau et des conditions appliquées par la banque. Le coût réel se comprend donc mieux en consultant les frais et la commission éventuelle.
Paiements et retraits dans la vie courante
La carte Réalys de La Banque Postale permet une utilisation simple pour les dépenses du quotidien. Dans la vie courante, elle sert à payer un café, faire un plein, régler un achat en ligne ou retirer des espèces. Cette carte reste utile si vous cherchez un usage bancaire sobre et une sécurité de base. En France, elle répond à des besoins concrets, sans promesse de service premium.
- Payer en magasin avec la carte.
- Retirer de l’argent au distributeur.
- Régler un achat sur une ligne marchande compatible.
- Utiliser la carte pour des dépenses régulières.
Ce qui peut bloquer une transaction
La carte Réalys de La Banque Postale peut bloquer une transaction si le solde est insuffisant, si le terminal ne prend pas en charge l’autorisation systématique ou si l’usage à l’étranger pose une contrainte technique. Le client doit aussi surveiller les frais et le coût des opérations hors zone habituelle. L’inconvénient principal reste la rigidité du contrôle, même si l’avantage est une meilleure sécurité budgétaire.
- Solde trop faible au moment du paiement.
- Terminal incompatible avec la carte.
- Opération hors zone ou à l’étranger.
- Frais additionnels sur certaines transactions.
En France, la carte fonctionne souvent sans surprise pour un achat de proximité. À l’étranger, une carte peut être acceptée dans une zone internationale, mais la commission et les frais demandent une vérification attentive avant le départ.
Tarifs, frais et services associés à vérifier
La carte Réalys de La Banque Postale doit être examinée à travers son tarif, ses frais et les services associés dans la documentation bancaire. Le coût d’une carte ne se limite jamais à une seule ligne : il faut regarder le tarif annuel, les frais annexes, les commissions et les conditions de tenue du compte. Pour un client, cette lecture évite les mauvaises surprises et permet de comparer les niveaux de service. Pour approfondir ce sujet, consultez notre guide sur frais de change banque postale.
La carte Réalys de La Banque Postale peut aussi inclure des assurances, une assistance ou certaines garanties, mais la banque précise généralement ces éléments dans ses documents officiels. La lecture doit rester prudente, car un tarif attractif peut cacher des frais additionnels sur les retraits, les paiements hors zone ou la tenue du compte. Le bon réflexe consiste à vérifier chaque option avant de souscrire.
Lire une grille tarifaire sans se tromper
La carte Réalys de La Banque Postale se comprend mieux en lisant la grille tarifaire ligne par ligne. Le tarif annuel, les frais de retrait, les commissions sur certaines opérations et le coût des options doivent être contrôlés. Une banque peut afficher un service simple, mais les frais annexes changent vite le budget réel. La tenue du compte mérite aussi une attention particulière.
- Le tarif de la carte.
- Les frais de retrait en distributeur.
- Les commissions sur les opérations spécifiques.
- Le coût annuel des options associées.
- Les frais de tenue de compte.
Repérer les services utiles avant de souscrire
La carte Réalys de La Banque Postale peut être associée à une assurance, à une assistance ou à une garantie utile selon le contrat. Avant de souscrire, il faut repérer les services réellement inclus, les options gratuites et celles qui génèrent des frais. Une banque sérieuse présente ces éléments de façon lisible, afin que le client comprenne le coût global. La carte reste alors plus facile à comparer.
- L’assurance liée à la carte.
- L’assistance disponible en cas de besoin.
- La garantie appliquée à certaines opérations.
La lecture prudente des frais annexes est essentielle, car une carte peut sembler gratuite sur un point et devenir plus coûteuse sur un autre. Vérifiez toujours le tarif, les frais et les conditions de tenue avant de valider.
Comparer Réalys avec les autres cartes de la gamme
La carte Réalys de La Banque Postale se compare surtout selon le budget, le plafond, le niveau de souplesse et les services inclus. Pour choisir, il faut regarder si la carte répond à un usage simple ou si vous avez besoin d’une carte Visa plus complète. Une carte peut convenir à un détenteur prudent, tandis qu’une autre offre davantage d’avantages pour les voyages ou les achats plus larges.
La carte Réalys de La Banque Postale reste pertinente pour un client qui veut éviter le découvert, mais elle peut devenir limitée face à une carte Visa Platinum ou Visa Infinite. Ces cartes offrent souvent plus d’assurance, plus d’assistance, un meilleur plafond et des services utiles en location, bagage ou rapatriement. L’inconvénient de Réalys tient donc à sa simplicité, tandis que son avantage réside dans le cadre budgétaire.
Pour quel profil cette carte reste pertinente
La carte Réalys de La Banque Postale convient bien à un détenteur qui souhaite choisir une carte sobre et garder un budget sous contrôle. Elle peut aussi intéresser un client qui préfère éviter le découvert et limiter les écarts de dépenses. Enfin, elle reste adaptée à ceux qui veulent une carte bancaire claire, sans chercher une gamme internationale trop riche.
- Profil orienté budget serré.
- Utilisateur qui veut éviter le découvert.
- Client à la recherche d’une carte simple.
- Détenteur sensible à la sécurité de paiement.
- Personne qui n’a pas besoin d’une carte premium.
Quand une carte plus complète devient préférable
La carte Réalys de La Banque Postale montre ses limites si vous voyagez souvent, si vous avez besoin d’un plafond plus élevé ou si vous cherchez une carte Visa plus internationale. Dans ce cas, une carte plus complète peut offrir un avantage net sur l’assurance, l’assistance et la location de véhicule. Le choix dépend alors du budget, du niveau de service et de l’inconvénient que vous acceptez.
- Besoin d’un plafond plus élevé.
- Usage international plus fréquent.
- Recherche d’une assurance plus large.
- Attente d’une assistance renforcée.
À retenir : si votre priorité est la maîtrise du budget, Réalys reste cohérente ; si vous voulez plus de souplesse, une Visa supérieure peut mieux convenir.
FAQ – Questions fréquentes sur la carte Réalys de La Banque Postale
À quoi sert la carte Réalys dans l’offre de la banque ?
La carte Réalys sert à payer et retirer avec un cadre simple, pensé pour le budget. Dans l’offre de la banque, la carte répond à un besoin essentiel de gestion quotidienne.
Comment fonctionne l’autorisation systématique ?
L’autorisation systématique contrôle le solde avant chaque transaction. Si le compte ne permet pas l’opération, la carte peut refuser le paiement ou le retrait.
Peut-on utiliser cette carte à l’étranger ?
La carte peut être utilisée à l’étranger selon les conditions prévues par la banque et le réseau Visa. Il faut vérifier les frais, la zone et les commissions avant le départ.
Quels frais faut-il vérifier en priorité ?
Les frais à contrôler concernent le tarif de la carte, les retraits, la tenue du compte et les commissions hors zone. La documentation officielle reste la meilleure source pour comparer.
Cette carte convient-elle à un client qui veut éviter le découvert ?
Oui, la carte convient souvent à un client qui veut éviter le découvert, car l’autorisation systématique limite les dépenses au solde disponible. C’est un point de sécurité apprécié.
Où trouver l’information officielle la plus fiable ?
L’information la plus fiable se trouve sur le site officiel de la banque, dans la documentation tarifaire et les conditions contractuelles. Pour une carte, ce sont les sources à consulter en priorité.